
Ηλεκτρονικές αποδείξεις: Έξτρα φόρος 22% για όσους δεν πιάσουν το 30% – Ποιοι εξαιρούνται και τι πρέπει να προσέξουν
Αντιμέτωποι με πρόσθετη φορολογική επιβάρυνση 22% ενδέχεται να βρεθούν χιλιάδες φορολογούμενοι, εάν μέχρι το τέλος του 2026 δεν έχουν πραγματοποιήσει τις απαιτούμενες ηλεκτρονικές συναλλαγές. Η προθεσμία για τη συγκέντρωση των ηλεκτρονικών αποδείξεων λήγει στις 31 Δεκεμβρίου 2026, με τους πολίτες να καλούνται να καλύψουν, κατά κανόνα, δαπάνες που αντιστοιχούν στο 30% του ετήσιου εισοδήματός τους. Η υποχρέωση αφορά μισθωτούς, συνταξιούχους, ελεύθερους επαγγελματίες, αγρότες και ιδιοκτήτες ακινήτων που αποκτούν εισοδήματα από ενοίκια, ενώ προβλέπεται η συνέχισή της και το 2027.
Οι συναλλαγές πρέπει να πραγματοποιούνται με ηλεκτρονικά μέσα πληρωμής, όπως χρεωστικές και πιστωτικές κάρτες, προπληρωμένες κάρτες ή μέσω e-banking. Το σημαντικό είναι ότι ο πρόσθετος φόρος δεν επιβάλλεται στο σύνολο του εισοδήματος, αλλά στη διαφορά ανάμεσα στις αποδείξεις που απαιτούνται και σε εκείνες που έχουν συγκεντρωθεί. Για παράδειγμα, κάποιος με ετήσιο εισόδημα 20.000 ευρώ πρέπει να εμφανίσει επιλέξιμες ηλεκτρονικές δαπάνες 6.000 ευρώ. Εάν έχει πραγματοποιήσει πληρωμές μόνο 5.000 ευρώ, το έλλειμμα των 1.000 ευρώ επιβαρύνεται με φόρο 22%, δηλαδή 220 ευρώ.
Το ανώτατο απαιτούμενο ποσό ηλεκτρονικών δαπανών έχει οριστεί στις 20.000 ευρώ, ανεξάρτητα από το πόσο υψηλό είναι το εισόδημα. Η σημασία της υποχρέωσης αποτυπώνεται και στα στοιχεία της ΑΑΔΕ. Το 2024 ο πρόσθετος φόρος που καταλογίστηκε σε πολίτες λόγω ανεπαρκών ηλεκτρονικών αποδείξεων έφτασε τα 87,21 εκατομμύρια ευρώ, έναντι 55,48 εκατομμυρίων ευρώ το 2023. Πρόκειται για αύξηση σχεδόν 60%, γεγονός που δείχνει ότι πολλοί φορολογούμενοι εξακολουθούν να μην καλύπτουν το απαιτούμενο όριο.
VIRAL
Πώς υπολογίζεται το 30% και ποιες ηλεκτρονικές πληρωμές αναγνωρίζονται
Ο γενικός κανόνας προβλέπει ότι κάθε φορολογούμενος πρέπει να πραγματοποιεί ηλεκτρονικές καταναλωτικές δαπάνες ίσες με το 30% του πραγματικού ετήσιου εισοδήματός του. Ωστόσο, υπάρχουν περιπτώσεις στις οποίες το απαιτούμενο ποσοστό μειώνεται. Ειδικότερα, όταν οι πληρωμές για φόρο εισοδήματος, ΕΝΦΙΑ, ενοίκια και δόσεις δανείων ξεπερνούν συνολικά το 60% του πραγματικού εισοδήματος, το απαιτούμενο όριο ηλεκτρονικών αποδείξεων περιορίζεται στο 20%, υπό τις προβλεπόμενες προϋποθέσεις. Επιπλέον, για φορολογουμένους με κατασχεμένους τραπεζικούς λογαριασμούς προβλέπεται ειδικό ανώτατο όριο απαιτούμενων ηλεκτρονικών δαπανών 5.000 ευρώ.
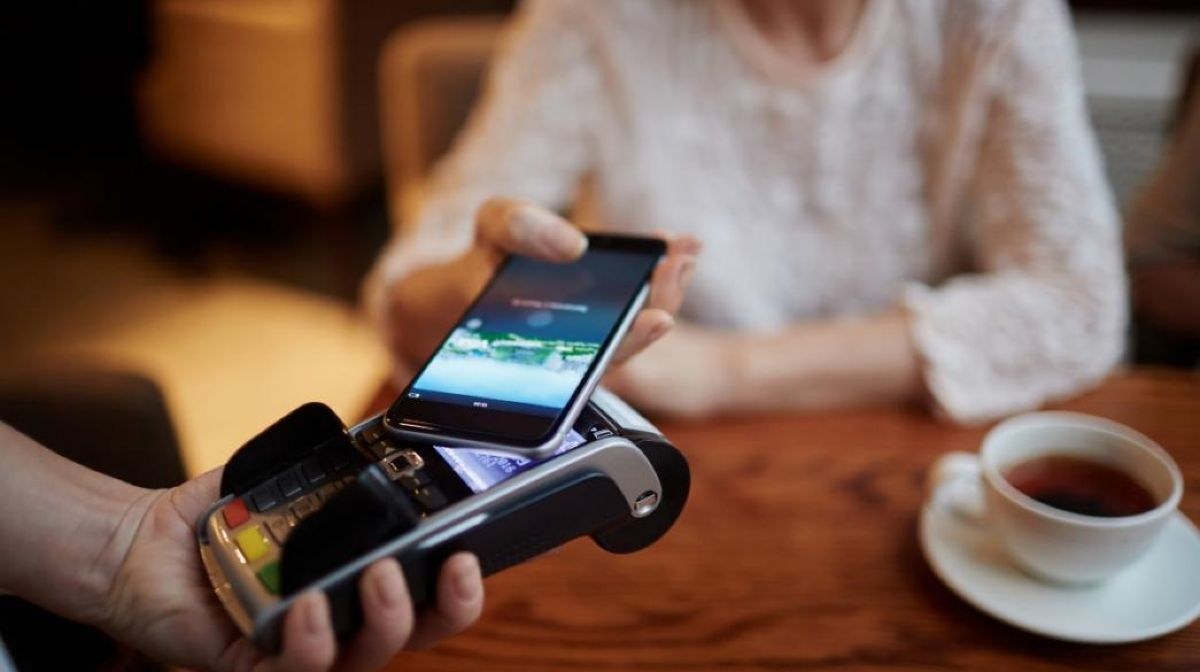
Ιδιαίτερη προσοχή χρειάζεται από τους ελεύθερους επαγγελματίες, καθώς ο προσδιορισμός του φορολογητέου εισοδήματος με βάση το ελάχιστο τεκμαρτό εισόδημα μπορεί να επηρεάσει το ποσό που απαιτείται να καλύψουν. Στις δαπάνες που αναγνωρίζονται περιλαμβάνονται καθημερινές αγορές από σούπερ μάρκετ, τρόφιμα, είδη ένδυσης και υπόδησης, προϊόντα καθαριότητας και προσωπικής φροντίδας. Προσμετρώνται επίσης πληρωμές για ηλεκτρικές συσκευές, έπιπλα, οικιακό εξοπλισμό και διάφορες υπηρεσίες επισκευής. Στις επιλέξιμες συναλλαγές εντάσσονται, υπό τις προβλεπόμενες προϋποθέσεις, λογαριασμοί κοινής ωφέλειας, κοινόχρηστα, δίδακτρα, ιατρικές επισκέψεις, διαγνωστικές εξετάσεις και ασφάλιστρα. Αντίθετα, τα ενοίκια, οι δόσεις δανείων, οι φόροι και τα τέλη δεν προσμετρώνται στο απαιτούμενο 30%, παρότι ορισμένες από αυτές τις πληρωμές λαμβάνονται υπόψη για τη μείωση του ορίου στο 20%.
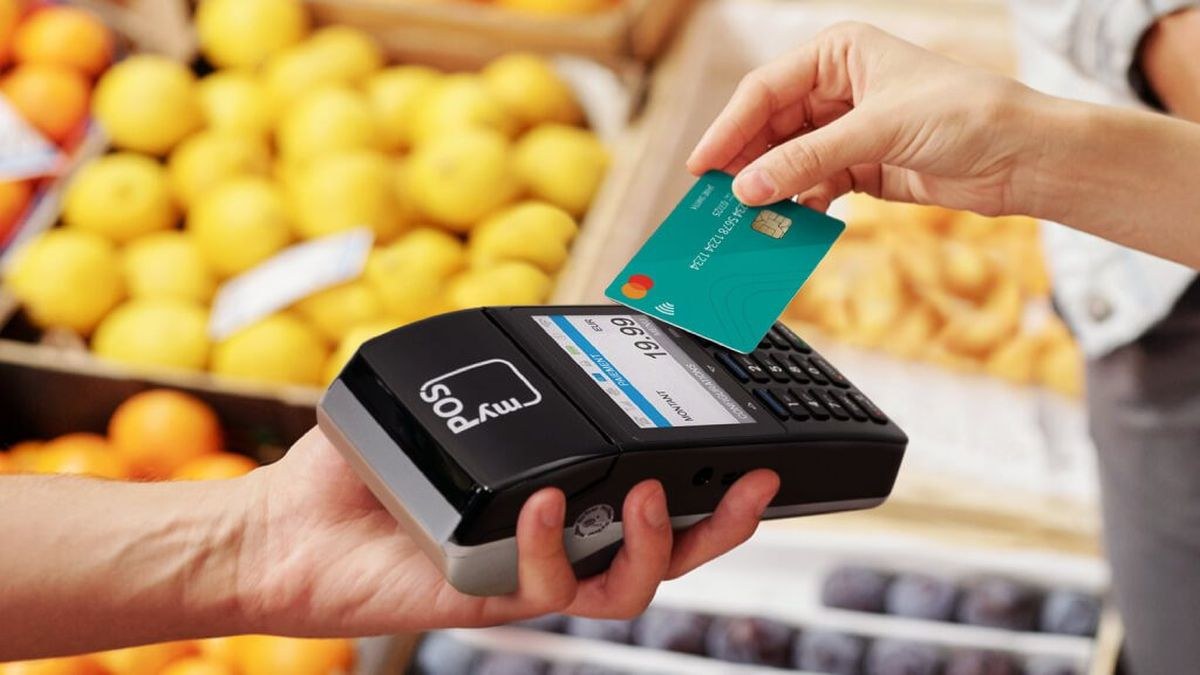
Εκτός υπολογισμού βρίσκονται επίσης οι αγορές ακινήτων, αυτοκινήτων και άλλων οχημάτων, καθώς και η απόκτηση επενδυτικών ή αποταμιευτικών προϊόντων. Τα ποσά των ηλεκτρονικών συναλλαγών εμφανίζονται προσυμπληρωμένα στις φορολογικές δηλώσεις από την ΑΑΔΕ. Οι φορολογούμενοι, ωστόσο, μπορούν να τα διορθώσουν ή να τα συμπληρώσουν, εφόσον διαθέτουν τα απαραίτητα αποδεικτικά στοιχεία. Το φορολογικό πλαίσιο προβλέπει εξαιρέσεις για συγκεκριμένες ομάδες πολιτών, οι οποίες δεν υποχρεούνται να συγκεντρώνουν ηλεκτρονικές αποδείξεις για την κάλυψη του συγκεκριμένου ποσοστού.
Μεταξύ αυτών περιλαμβάνονται οι φορολογούμενοι που έχουν συμπληρώσει το 70ό έτος της ηλικίας τους, καθώς και όσοι υπηρετούν την υποχρεωτική στρατιωτική τους θητεία. Εξαίρεση προβλέπεται επίσης για μόνιμους κατοίκους χωριών με πληθυσμό έως 500 κατοίκους και νησιών με πληθυσμό έως 3.100 κατοίκους, εφόσον δεν αποτελούν τουριστικούς προορισμούς. Ξεχωριστή πρόβλεψη υπάρχει για τα παντρεμένα ζευγάρια και τα πρόσωπα που έχουν συνάψει σύμφωνο συμβίωσης. Στην περίπτωση κοινής φορολογικής δήλωσης, εάν ο ένας σύζυγος έχει συγκεντρώσει περισσότερες ηλεκτρονικές αποδείξεις από όσες χρειάζεται, το πλεονάζον ποσό μπορεί να χρησιμοποιηθεί για να καλύψει ενδεχόμενο έλλειμμα του άλλου.
0 ΣΧΟΛΙΑ