
Αγοράζεις με δόσεις στη Black Friday; Δες τι σου επιτρέπεται πια να ακούς από τα καταστήματα
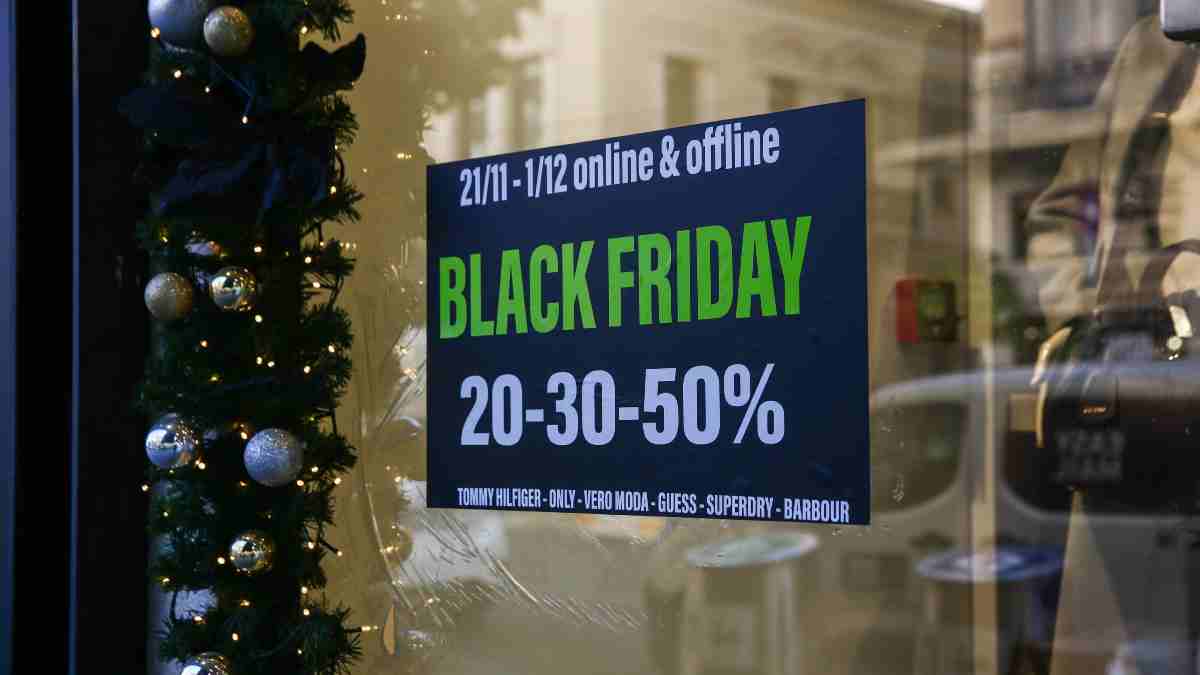
Από σήμερα (20/11) ισχύουν στην Ελλάδα νέοι κανόνες για τις αγορές με δόσεις. Η αλλαγή έρχεται μία εβδομάδα πριν από τη Black Friday και αφορά τόσο τον τρόπο που χρηματοδοτούνται οι αγορές όσο και τον τρόπο που διαφημίζονται. Οι κανόνες καλύπτουν και προγράμματα που προσφέρει τρίτη εταιρεία, ακόμη και όταν οι δόσεις είναι άτοκες.
Τι είναι το «αγόρασε τώρα, πλήρωσε αργότερα»
Στο επίκεντρο του νέου πλαισίου βρίσκονται οι υπηρεσίες «αγόρασε τώρα, πλήρωσε αργότερα». Με αυτές παίρνεις το προϊόν αμέσως και το εξοφλείς σταδιακά, με δόσεις.
Για τις συμβάσεις που υπάγονται στον νόμο, όποιος χρηματοδοτεί την αγορά πρέπει να σου εξηγήσει πόσο θα κοστίσει συνολικά. Πρέπει επίσης να ελέγξει αν μπορείς πραγματικά να ανταποκριθείς στις πληρωμές.
Ποιες διαφημίσεις απαγορεύονται
Ο νόμος βάζει όρια σε αυτά που μπορούν να λένε οι διαφημίσεις δανείων και δόσεων. Πρώτα απ’ όλα, απαγορεύεται μια διαφήμιση να παρουσιάζει τη χαμηλότερη τιμή ενός προϊόντος ως προσφορά που ισχύει μόνο αν πάρεις δάνειο ή πίστωση.
VIRAL
Απαγορεύονται επίσης τα μηνύματα που σε παροτρύνουν να δανειστείς με την υπόσχεση ότι έτσι θα βελτιώσεις την οικονομική σου κατάσταση. Το ίδιο ισχύει για τις διαφημίσεις που παρουσιάζουν παραπλανητικά την πίστωση ως επιπλέον χρήματα στη διάθεσή σου, ως υποκατάστατο της αποταμίευσης ή ως τρόπο να ανεβάσεις το βιοτικό σου επίπεδο.
Τέλος, δεν επιτρέπεται να υποστηρίζουν ότι τα δάνεια που ήδη έχεις, ή οι καταχωρίσεις σου σε βάσεις δεδομένων οφειλετών, επηρεάζουν λίγο ή καθόλου την αξιολόγησή σου για νέα χρηματοδότηση.
Τι πρέπει να γράφουν οι διαφημίσεις
Κάθε διαφήμιση για σύμβαση πίστωσης πρέπει να έχει καθαρή και ευδιάκριτη προειδοποίηση: «Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα».
Αν η διαφήμιση αναφέρει επιτόκιο ή άλλα νούμερα για το κόστος, πρέπει να δίνει και ένα αντιπροσωπευτικό παράδειγμα. Σε αυτό περιλαμβάνονται το επιτόκιο, οι επιβαρύνσεις και το ποσό της χρηματοδότησης. Περιλαμβάνεται και το συνολικό ετήσιο πραγματικό επιτόκιο, που δείχνει το πραγματικό κόστος του δανείου σε ετήσιο ποσοστό.
Αν η χρηματοδότηση αφορά συγκεκριμένο προϊόν, πρέπει να αναγράφονται ακόμη η τιμή τοις μετρητοίς (η τιμή που θα πλήρωνες αν έδινες όλα τα χρήματα μαζί) και η προκαταβολή. Όπου χρειάζεται, αναγράφονται επίσης το συνολικό ποσό αποπληρωμής και οι δόσεις.
Έλεγχος πριν εγκριθεί η χρηματοδότηση
Πριν υπογραφεί η σύμβαση, ο φορέας που δίνει την πίστωση πρέπει να εξετάσει αν μπορείς να την αποπληρώσεις. Ο έλεγχος βασίζεται σε κατάλληλα στοιχεία για το εισόδημά σου, τα έξοδά σου και τις υπόλοιπες οικονομικές υποχρεώσεις σου. Εξαρτάται και από το ύψος και τη διάρκεια της χρηματοδότησης.
Η πίστωση δίνεται μόνο όταν ο έλεγχος δείχνει ότι είναι πιθανό να την εξυπηρετήσεις σύμφωνα με τους όρους της σύμβασης.
Αν η αξιολόγηση γίνεται αυτόματα, από πρόγραμμα και όχι από υπάλληλο, έχεις δικαίωμα να ζητήσεις εξήγηση. Μπορείς επίσης να ζητήσεις να την επανεξετάσει άνθρωπος.

Ποιες άτοκες δόσεις εξαιρούνται
Ο νόμος αντιμετωπίζει διαφορετικά τις σύντομες διευκολύνσεις που δίνει απευθείας το ίδιο το κατάστημα. Εξαιρούνται, υπό προϋποθέσεις, οι συμφωνίες όπου την πίστωση τη δίνει το ίδιο το κατάστημα και η πληρωμή είναι άτοκη, χωρίς άλλες επιβαρύνσεις. Εξαίρεση αποτελεί ο νόμιμος τόκος σε περίπτωση καθυστέρησης.
Επιπλέον, η εξόφληση πρέπει να ολοκληρώνεται μέσα σε 50 ημερολογιακές ημέρες από την παράδοση του προϊόντος. Για τα ηλεκτρονικά καταστήματα που ξεπερνούν τα όρια των μικρομεσαίων επιχειρήσεων, το διάστημα αυτό μειώνεται στις 14 ημερολογιακές ημέρες.
Η εξαίρεση ισχύει μόνο όταν η χρηματοδότηση μένει στον ίδιο τον προμηθευτή. Αν την παρέχει τρίτος ή αν τρίτος αποκτά την απαίτηση για την πληρωμή, δεν ισχύει.
Διαβάστε επίσης
Τι γίνεται με τις συμβάσεις που ήδη έχεις
Έχει σημασία πότε υπογράφηκε η σύμβαση. Οι πιστώσεις που ισχύουν ήδη στις 20 Νοεμβρίου συνεχίζουν κατά κανόνα να διέπονται από το προηγούμενο καθεστώς, μέχρι να λήξουν. Για ορισμένες προβλέψεις σε συμβάσεις αόριστης διάρκειας ισχύουν ειδικές μεταβατικές ρυθμίσεις.

0 ΣΧΟΛΙΑ