
Οι ελεγκτές της ΑΑΔΕ στο σπίτι του Νίκου Καρβέλα: Στο «μικροσκόπιο» για 850.000 ευρώ – Τι προέκυψε από τον έλεγχο
Στο επίκεντρο δημοσιευμάτων για φορολογικό έλεγχο βρίσκεται ο Νίκος Καρβέλας, με αφορμή χρηματικό ποσό ύψους 850.000 ευρώ που φέρεται να δήλωσε μετά από παρέμβαση της ΑΑΔΕ. Σύμφωνα με πληροφορίες που επικαλείται το mononews.gr και το zougla.gr, η υπόθεση εξετάζεται στον απόηχο της έντονης διαφωνίας του μουσικοσυνθέτη με την Άννα Βίσση, ενώ το ενδιαφέρον των ελεγκτικών Αρχών φέρεται να στρέφεται και σε οικονομικά στοιχεία που σχετίζονται με τη μεγάλη συναυλία στο ΟΑΚΑ.
Κατά τις ίδιες πηγές, ο έλεγχος δεν περιορίζεται στο ύψος των χρημάτων. Ζητούμενο είναι να αποσαφηνιστούν η προέλευσή τους, η αιτία καταβολής τους, ο χρόνος δήλωσης και η φορολογική τους αντιμετώπιση.
Η επίσκεψη των ελεγκτών και η εκπρόθεσμη φορολογική δήλωση
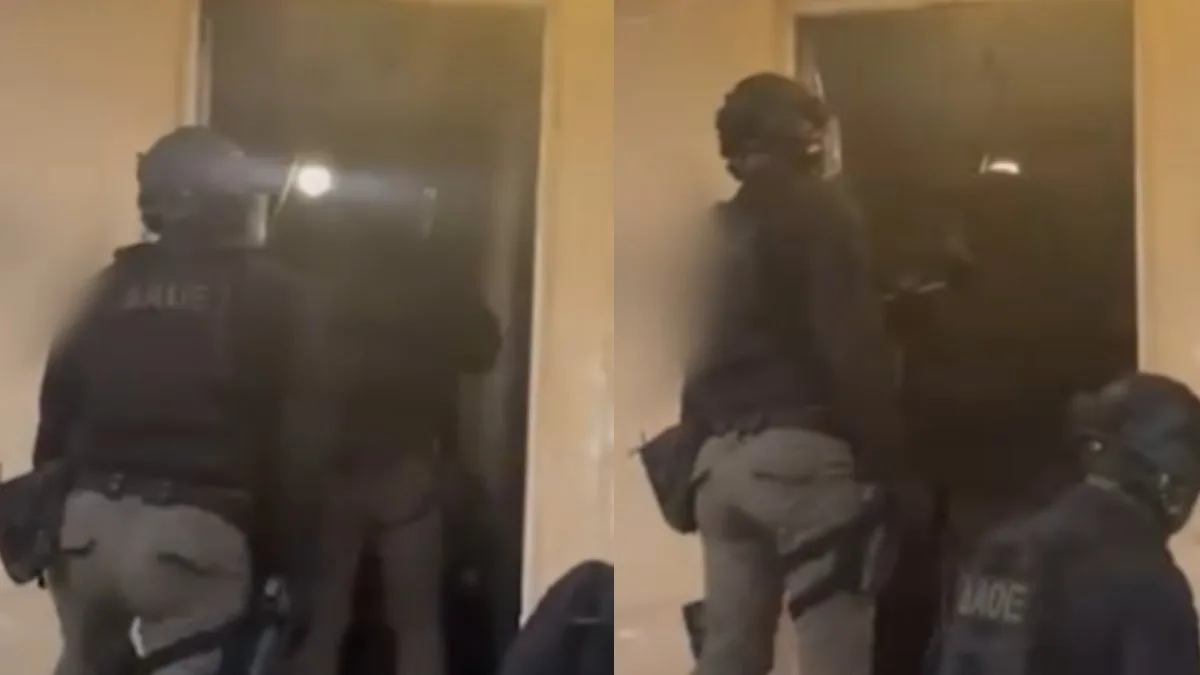
Σύμφωνα με το δημοσίευμα, από τον έλεγχο φέρεται να προέκυψε ότι ο Νίκος Καρβέλας δεν είχε υποβάλει τη φορολογική δήλωσή του για το 2025. Υπάλληλοι της αρμόδιας φορολογικής υπηρεσίας φέρονται να επισκέφθηκαν την κατοικία του, προκειμένου να του επιδώσουν σχετική ειδοποίηση και να τον ενημερώσουν ότι όφειλε να καταθέσει δήλωση, έστω εκπρόθεσμα, με την προβλεπόμενη επιβάρυνση.
VIRAL
Πηγές που επικαλείται το mononews αναφέρουν ότι κατά τη συνάντηση σημειώθηκε ένταση, με τον μουσικοσυνθέτη να φέρεται να απευθύνθηκε με υβριστικές εκφράσεις στους ελεγκτές. Εκείνοι, σύμφωνα πάντα με τις ίδιες πληροφορίες, αποχώρησαν χωρίς να ολοκληρώσουν την επίδοση.
Ακολούθησε ευρύτερος ψηφιακός έλεγχος και ηλεκτρονική κοινοποίηση της υποχρέωσης υποβολής δήλωσης.Ο Νίκος Καρβέλας φέρεται στη συνέχεια να ανταποκρίθηκε, καταθέτοντας τη δήλωσή του και συμπεριλαμβάνοντας σε αυτή ποσό 850.000 ευρώ.
Η καθυστέρηση εκτιμάται ότι συνεπάγεται πρόστιμο. Ωστόσο, το ουσιαστικό ζήτημα αφορά τον χαρακτηρισμό του συγκεκριμένου εισοδήματος.
Η συνταξιοδότηση, οι χρηματικές καταβολές και τα φορολογικά ερωτήματα
Σύμφωνα με τις δημοσιογραφικές πληροφορίες, ο μουσικοσυνθέτης έχει διακόψει την ατομική επιχειρηματική του δραστηριότητα εδώ και περίπου τέσσερα χρόνια και έχει συνταξιοδοτηθεί.
Περιγράφεται μάλιστα ως χαμηλοσυνταξιούχος, ο οποίος εξακολουθεί να αποκτά εισοδήματα από το μουσικό έργο του, τα πνευματικά δικαιώματα και ενδεχομένως άλλες αμοιβές. Παράλληλα, φέρεται να έχει λάβει σημαντικές καταβολές από εταιρείες στις οποίες, κατά τις ίδιες πηγές, δεν εμφανίζεται ως εταίρος ή διαχειριστής.
Η συγκεκριμένη συνθήκη δεν αποδεικνύει παρανομία. Μια εταιρεία μπορεί νόμιμα να πληρώνει τρίτους για υπηρεσίες, εργασία, δικαιώματα εκμετάλλευσης ή συμβατικές υποχρεώσεις, ακόμη κι αν δεν συμμετέχουν στη διοίκησή της. Επίσης, η συνταξιοδότηση και η απουσία ενεργής ατομικής επιχείρησης δεν αποκλείουν την είσπραξη σημαντικών νόμιμων εισοδημάτων.
Το κρίσιμο ερώτημα είναι με ποια ιδιότητα εισπράχθηκαν τα 850.000 ευρώ και σε ποια κατηγορία εισοδήματος καταχωρίστηκαν.
Εφόσον επρόκειτο για δωρεά από μη συγγενικό πρόσωπο ή πρόσωπο που υπάγεται στον αντίστοιχο φορολογικό συντελεστή, το δημοσίευμα εξετάζει το ενδεχόμενο φορολόγησης με 40%, δηλαδή επιβάρυνσης 340.000 ευρώ.
Αντίθετα, εάν τα χρήματα αποτελούσαν αμοιβή επιχειρηματικής δραστηριότητας, θα έπρεπε να εξεταστεί η φορολογική αντιμετώπισή τους σε συνάρτηση με τη διακοπή της επαγγελματικής δραστηριότητας.
Διαβάστε επίσης
Διαφορετικό καθεστώς ενδέχεται να ισχύει εφόσον πρόκειται για πνευματικά δικαιώματα, αμοιβές βάσει σύμβασης ή εισόδημα από εργασιακή σχέση. Για ασφαλή συμπεράσματα απαιτείται έλεγχος των συμφωνητικών, των παραστατικών, των βεβαιώσεων αποδοχών, ενδεχόμενων παρακρατήσεων φόρου και του ακριβούς κωδικού της φορολογικής δήλωσης.
Η χρονική καθυστέρηση στην υποβολή της δήλωσης αποτελεί επίσης στοιχείο που ενδέχεται να αξιολογηθεί. Ωστόσο, το ύψος των χρημάτων από μόνο του δεν τεκμηριώνει φορολογική παράβαση. Καθοριστική σημασία έχουν η πραγματική οικονομική σχέση μεταξύ των εμπλεκομένων και η ορθή φορολογική αποτύπωσή της.
0 ΣΧΟΛΙΑ