
Ενοίκιο ή αγορά σπιτιού στην Ελλάδα: Ποιος κερδίζει μετά από 30 χρόνια
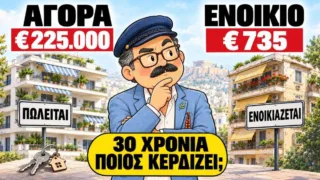
Το δίλημμα «ενοίκιο ή αγορά σπιτιού» αποτελεί αναμφίβολα έναν από τους πιο παλιούς, διαχρονικούς και παθιασμένους καυγάδες στα ελληνικά τραπέζια. Από τη μία πλευρά, η παραδοσιακή άποψη —που συχνά εκφράζεται από τηolder γενιά— υποστηρίζει με πάθος ότι «το ενοίκιο είναι πεταμένα λεφτά» και ότι η απόκτηξη ακινήτου αποτελεί την ύψιστη μορφή ασφάλειας. Από την άλλη, οι υπέρμαχοι του ενοικίου αντιτείνουν ότι ένα στεγαστικό δάνειο μετατρέπει τον αγοραστή σε «δούλο της τράπεζας» για δεκαετίες, ενώ τα χρήματα της προκαταβολής και της διαφοράς θα μπορούσαν να αποδώσουν περισσότερα σε επενδύσεις.
Ποια είναι όμως η αλήθεια όταν «τρέξουμε» τον οικονομικό λογαριασμό μήνα με τον μήνα για μια ολόκληρη 30ετία, χρησιμοποιώντας πραγματικά δεδομένα, ελληνικές τιμές και τρέχοντα επιτόκια; Η απάντηση δεν είναι ούτε απλή ούτε απόλυτη, καθώς εξαρτάται από παράγοντες που συχνά αγνοούμε.
Το σενάριο της βάσης: Το διαμέρισμα των 75 τετραγωνικών στην Αθήνα
Για να γίνει μια δίκαιη και αντικειμενική σύγκριση, ας υποθέσουμε δύο νέους ανθρώπους, τον Θοδωρή και τον Άρη, ηλικίας 32 ετών, οι οποίοι παντρεύονται την ίδια περίοδο και διαθέτουν το ίδιο ακριβώς αρχικό κεφάλαιο από τις οικονομίες και τους φακέλους του γάμου τους: ακριβώς 58.000 ευρώ.
Και οι δύο επιλέγουν να ζήσουν στο ίδιο ακριβώς σπίτι: ένα διαμέρισμα 75 τετραγωνικών μέτρων σε μια τυπική, αστική γειτονιά της Αθήνας. Με βάση τις τρέχουσες τιμές στις αγγελίες, η αγορά ενός τέτοιου διαμερίσματος κοστίζει γύρω στις 225.000 ευρώ, ενώ το αντίστοιχο μηνιαίο ενοίκιο ανέρχεται κατά μέσο όρο στα 735 ευρώ (περίπου 9,80€ ανά τ.μ.).
VIRAL
Ο Θοδωρής αποφασίζει να αγοράσει. Δίνει το 20% προκαταβολή (45.000 ευρώ) και δανείζεται τα υπόλοιπα 180.000 ευρώ για 25 χρόνια, με σταθερό επιτόκιο γύρω στο 4%. Η μηνιαία δόση του διαμορφώνεται στα 950 ευρώ.
Ο Άρης αποφασίζει να νοικιάσει. Συνεχίζει να πληρώνει το ενοίκιο των 735 ευρώ τον μήνα και επενδύει το αρχικό κεφάλιό του, καθώς και τη μηνιαία χρηματική διαφορά που του περισσεύει, σε ένα διαφοροποιημένο επενδυτικό χαρτοφυλάκιο χαμηλού κόστους με μια αναμενόμενη απόδοση 6% ετησίως μετά τα έξοδα.
Τα κρυφά έξοδα της αγοράς και η «παγίδα» των τόκων
Στην αρχή της πορείας, ο Θοδωρής έρχεται αντιμέτωπος με τα έξοδα της αγοράς. Ως πρώτη κατοικία κάτω από τα όρια, γλιτώνει τον φόρο μεταβίβασης (3%), ωστόσο τα υπόλοιπα έξοδα —συμβολαιογράφοι, κτηματολόγιο, δικηγόροι, μηχανικοί, μεσίτες, εκτιμήσεις και προσημειώσεις— ανέρχονται σε περίπου 13.000 ευρώ, ποσό που φεύγει την πρώτη μέρα και δεν επιστρέφει ποτέ. Από τις 58.000 ευρώ του γάμου, τα 45.000 έγιναν τούβλα και τα 13.000 χαρτιά.
Επιπλέον, τον πρώτο μήνα, ο Θοδωρής πληρώνει συνολικά (δόση, ΕΝΦΙΑ, ασφάλεια κατοικίας και αποταμίευση για επισκευές) γύρω στα 1.090 ευρώ, ενώ ο Άρης πληρώνει μόνο το ενοίκιο των 735 ευρώ. Ο Άρης εξοικονομεί και επενδύει τη διαφορά, παραμένοντας πιο «ελαφρής» και χωρίς το άγχος των βλαβών (όπως ένας κατεστραμμένος θερμοσίφωνας).
Αξίζει επίσης να σημειωθεί ότι, στα πρώτα χρόνια του στεγαστικού δανείου, η συντριπτική πλειοψηφία της μηνιαίας δόσης πηγαίνει στην πληρωμή τόκων προς την τράπεζα και όχι στο κεφάλι του σπιτιού. Με αυτή την έννοια, οι τόκοι του στεγαστικού είναι κι αυτοί… «πεταμένα λεφτά», απλώς φορούν πιο επίσημο κοστούμι από το ενοίκιο.
Το κρυφό όπλο της αγοράς: Η μόχλευση και οι κίνδυνοι
Καθώς τα χρόνια περνούν, η ψαλίδα ανάμεσα στους δύο φίλους αρχίζει να κλείνει. Στον 10ο χρόνο, η καθαρή τους θέση (αν έρευνας τα πάντα και πουλούσαν) βρίσκεται σε οριακή ισοπαλία. Από εκεί και πέρα, η ζυγαριά γέρνει σταδιακά υπέρ του ιδιοκτήτη, για δύο βασικούς λόγους:
- Η αύξηση των ενοικίων: Το ενοίκιο του Άρη αυξάνεται σταθερά κάθε χρόνο λόγω πληθωρισμού (μεσοσταθμική αύξηση 2,5%), ενώ η δόση του Θοδωρή παραμένει απολύτως σταθερή και, μετά από 25 χρόνια, εξοφλείται πλήρως. Από τον 19ο χρόνο και μετά, ο Θοδωρής πληρώνει αισθητά λιγότερα για τη στέγη του από όσα πληρώνει ο Άρης σε ενοίκιο.
- Η μόχλευση (Leverage): Ο Θοδωρής αγόρασε ένα σπίτι αξίας 225.000 ευρώ βάζοντας μόλις 45.000 δικές του. Όταν η αξία του ακινήτου ανεβαίνει, η συνολική υπεραξία ανήκει εξ ολοκλήρου σε αυτόν και όχι στην τράπεζα.
Ωστόσο, η μόχλευση έχει και μια σκοτεινή πλευρά, η οποία έγινε οδυνηρά ορατή στην Ελλάδα κατά τη διάρκεια της πολυετούς οικονομικής κρίσης (2008–2016), όπου οι τιμές των ακινήτων κατέρρευσαν σωρευτικά κατά περισσότερο από 40%. Όσοι είχαν αγοράσει στην κορυφή με δάνειο βρέθηκαν σύντομα να χρωστούν στην τράπεζα περισσότερα από όσα άξιζε το ίδιο τους το σπίτι, την ώρα που οι μισθοί μειώνονταν. Ο ενοικιαστής, αντίθετα, διατηρεί την ευελιξία να μετακομίσει σε φθηνότερο σπίτι ανά πάσα στιγμή χωρίς το βάρος ενός «κόκκινου» δανείου.

Το ταμείο της 30ετίας: Ποιος κερδίζει στο τέλος;
Φτάνοντας στην ηλικία των 62 ετών, τα δεδομένα διαμορφώνονται ως εξής:
Ο Θοδωρής διαθέτει πλέον ένα πλήρως εξοφλημένο, ιδιόκτητο διαμέρισμα αξίας πολλών εκατοντάδων χιλιάδων ευρώ, καθώς και το χαρτοφυλάκιο των επενδύσεων που κατάφερε να χτίσει τα τελευταία χρόνια. Τα μηνιαία έξοδα στέγασής του περιορίζονται αποκλειστικά σε ΕΝΦΙΑ, ασφάλεια και συντήρηση (περίπου 270 ευρώ τον μήνα).
Ο Άρης διαθέτει ένα σημαντικό κεφάλιo στις επενδύσεις του, το οποίο όμως θα πρέπει να συνεχίσει να «ρευστοποιεί» κάθε μήνα για να πληρώνει το αυξημένο ενοίκιο της σύνταξής του (το οποίο, προσαρμοσμένο στον πληθωρισμό, ξεπερνά τα 1.500 ευρώ τον μήνα).
Σε επίπεδο καθαρής περιουσίας, το αποτέλεσμα μπορεί να μοιάζει με οριακή ισοπαλία ανάλογα με τις αποδόσεις των αγορών. Στο επίπεδο όμως της ψυχικής ηρεμίας και της εξασφάλισης στη συνταξιοδοτική ηλικία, ο ιδιοκτήτης έχει λύσει οριστικά το στεγαστικό του πρόβλημα, ενώ ο ενοικιαστής εξακολουθεί να εξαρτάται από τις διακυμάνσεις της αγοράς ακινήτων και τη διαρκή ροή χρημάτων.
Διαβάστε επίσης
Το κρυφό πλεονέκτημα του στεγαστικού: Η αναγκαστική αποταμίευση
Υπάρχει μια παράμετρος που συχνά παραβλέπεται: ο ανθρώπινος παράγοντας και η πειθαρχία. Ο «ιδανικός ενοικιαστής» του θεωρητικού μας παραδείγματος επένδυσε με απόλυτη συνέπεια κάθε ευρώ της διαφοράς κάθε μήνα για 30 ολόκληρα χρόνια, χωρίς ποτέ να λυγίσει στις κρίσεις και χωρίς να ξοδέψει τα χρήματα σε διακοπές ή αυτοκίνητα.
Στην πράξη, η πλειοψηφία των πολιτών δεν διαθέτει αυτή την ακραία δημοσιονομική πειθαρχία. Εδώ αποκαλύπτεται το κρυφό όπλο του στεγαστικού δανείου: λειτουργεί ως ένας μηχανισμός αναγκαστικής αποταμίευσης. Κάθε μήνα, είτε το θέλει είτε όχι ο ιδιοκτήτης, ένα κομμάτι της δόσης του μετατρέπεται σε «τούβλο». Η τράπεζα πειθαρχεί τα οικονομικά του για λογαριασμό του.
Συμπέρασμα
Το ενοίκιο δεν είναι εκ προοιμίου «πεταμένα λεφτά», ούτε η αγορά σπιτιού αποτελεί πάντα μονόδρομο. Η σωστή επιλογή εξαρτάται από τρία κρίσιμα στοιχεία:
- Τον χρονικό ορίζοντα (αν δεν σκοπεύει κάποιος να μείνει στο ίδιο σπίτι τουλάχιστον 10 χρόνια, τα έξοδα αγοράς καθιστούν το ενοίκιο πιο συμφέρον).
- Τη χρηματοοικονομική πειθαρχία του ενοικιαστή (αν η διαφορά δεν επενδύεται αλλά καταναλώνεται, η αγορά ακινήτου κερδίζει κατά κράτος).
- Τις συνθήκες της τοπικής αγοράς και τον λόγο της τιμής του ακινήτου προς το ετήσιο ενοίκιο.
Το κλειδί δεν είναι να ακολουθεί κανείς τυφλά τα δόγματα της εποχής, αλλά να κάνει τον σωστό μαθηματικό και ψυχολογικό υπολογισμό για τη δική του ζωή.



0 ΣΧΟΛΙΑ