
Πώς έγινε η έκρηξη στην Πλάκα: Η λεπτομέρεια που αλλάζει τα πάντα – Το «αγκάθι» με τις αποζημιώσεις
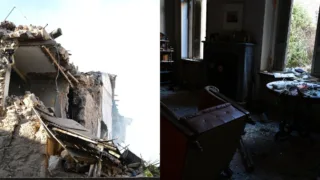
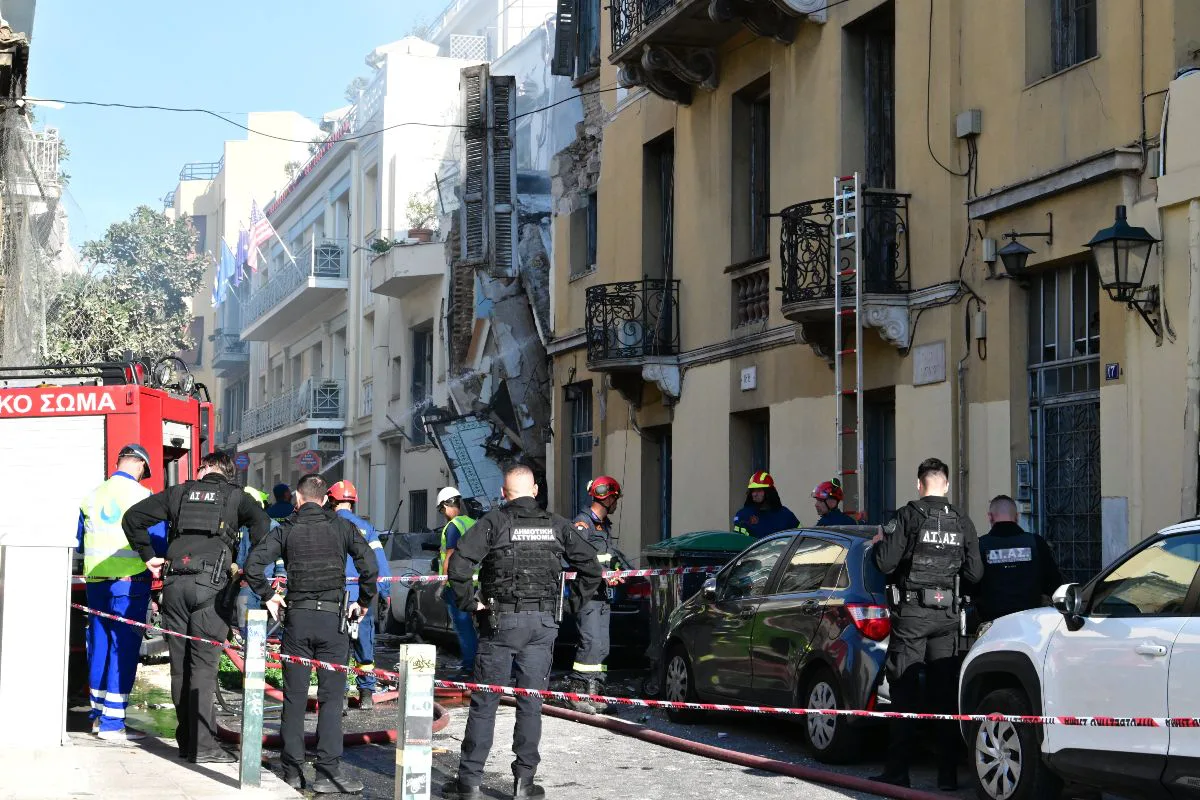
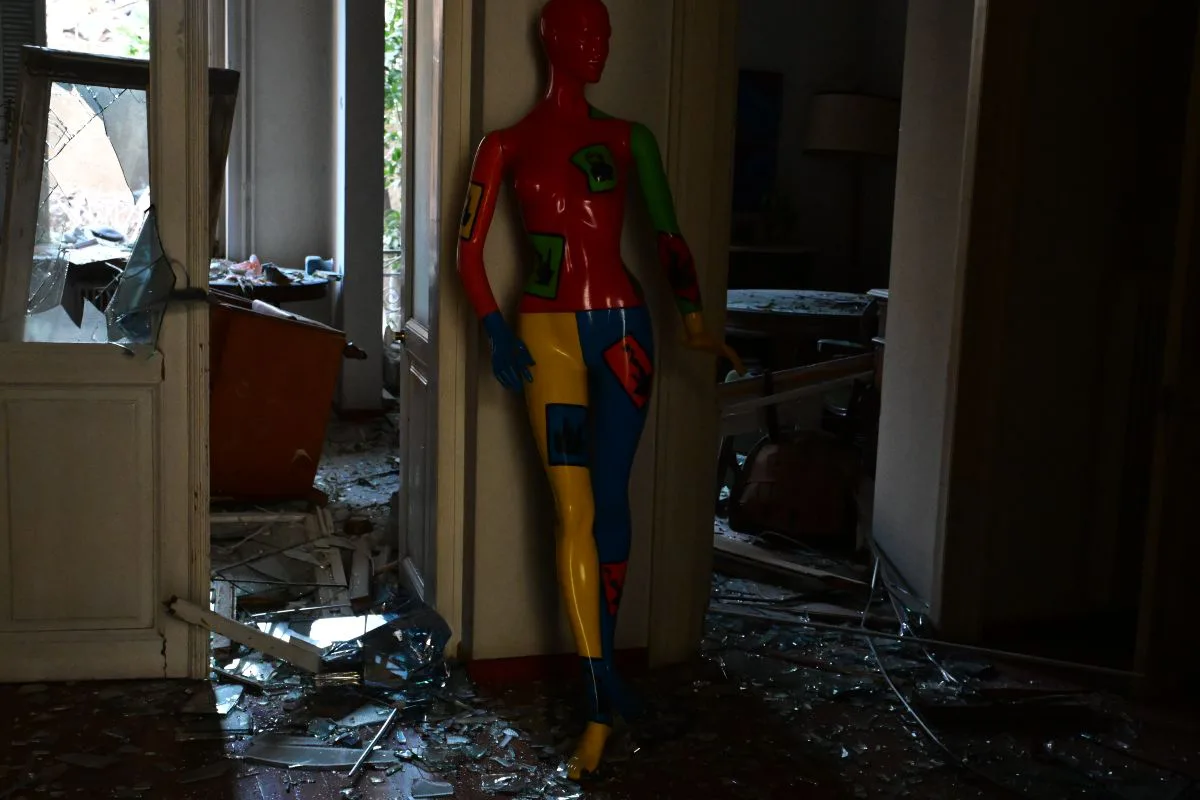
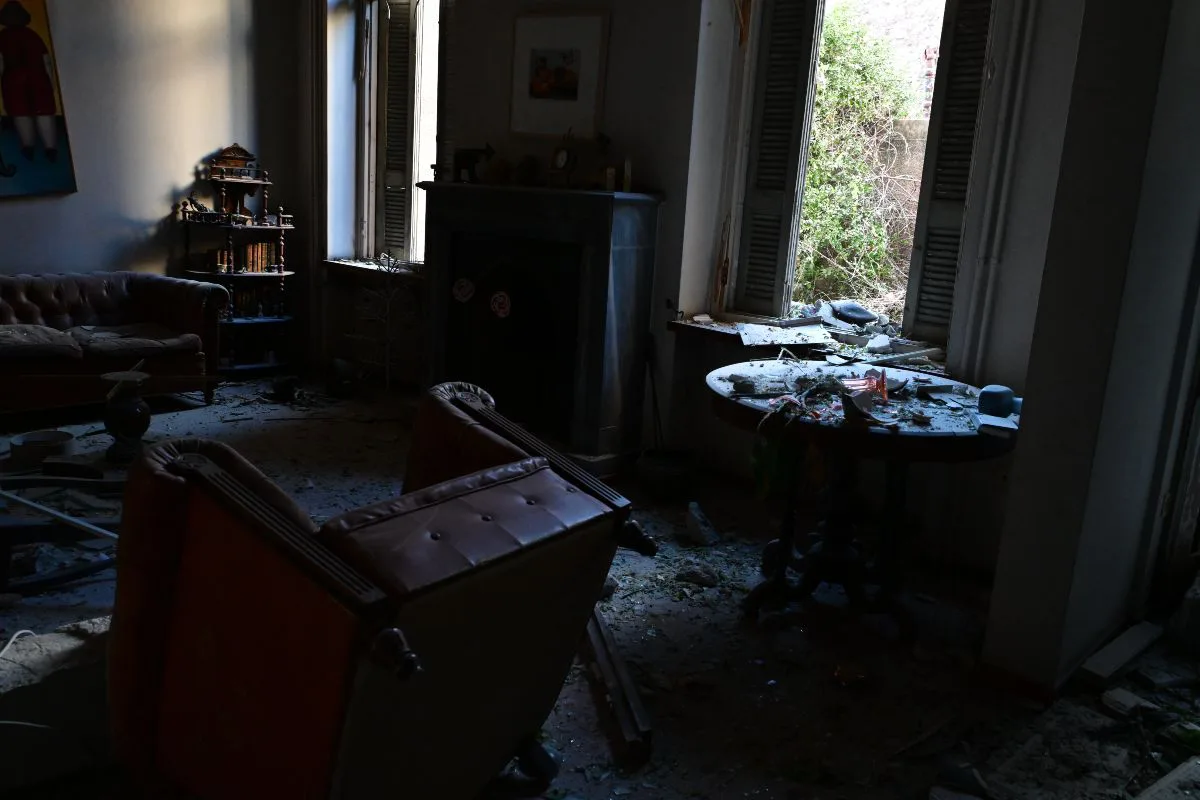
Συναγερμός σήμανε το πρωί της Παρασκευής 25 Σεπτεμβρίου στην Πλάκα, όταν ισχυρή έκρηξη σε παλιό κτίριο προκάλεσε την κατάρρευσή του και εκτεταμένες ζημιές στη γύρω περιοχή. Μία ηλικιωμένη γυναίκα τραυματίστηκε από τα συντρίμμια, ενώ δύο ακόμη γυναίκες απεγκλωβίστηκαν από παρακείμενο κτίριο. Εκτός από την αγωνία για την κατάσταση των κατοίκων, το περιστατικό ανέδειξε και ένα πρακτικό ζήτημα για τους ιδιοκτήτες των σταθμευμένων αυτοκινήτων που υπέστησαν ζημιές: ποιος αναλαμβάνει το κόστος όταν ένα όχημα καταστρέφεται από έκρηξη σε γειτονικό ακίνητο;
Οι επιχειρήσεις διάσωσης και το ζήτημα των αποζημιώσεων
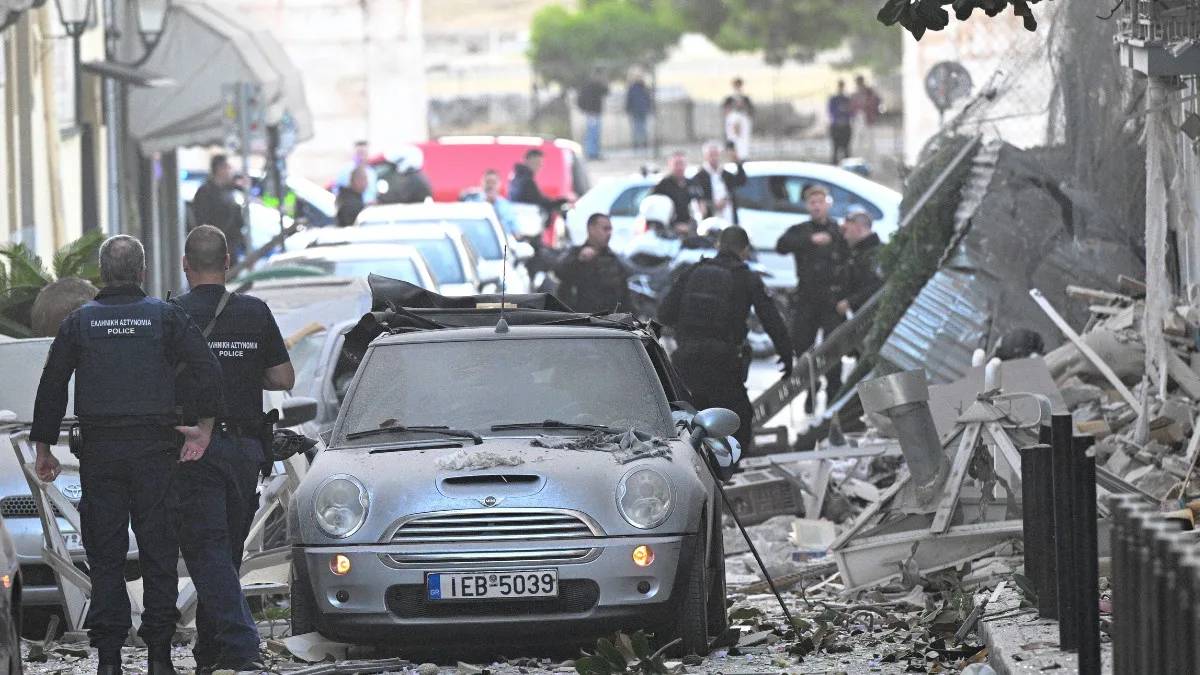
Η έκρηξη σημειώθηκε λίγο μετά τις 07:30, κοντά στη συμβολή των οδών Λυσικράτους και Βασιλίσσης Αμαλίας, απέναντι από τους Στύλους του Ολυμπίου Διός. Η έντασή της προκάλεσε σοβαρές καταστροφές στο κτίσμα, ενώ θραύσματα εκτοξεύτηκαν στον δρόμο και έπεσαν πάνω σε σταθμευμένα οχήματα. Σύμφωνα με τις πρώτες πληροφορίες, η ηλικιωμένη που τραυματίστηκε βρισκόταν σε κατάσταση σοκ και έφερε εκδορές από τα συντρίμμια. Παράλληλα, η Πυροσβεστική προχώρησε στον απεγκλωβισμό δύο γυναικών από γειτονικό κτίριο στην οδό Λυσικράτους. Στο σημείο ενισχύθηκαν οι πυροσβεστικές δυνάμεις, με 20 πυροσβέστες, έξι οχήματα και δύο ειδικά διασωστικά οχήματα της 1ης ΕΜΑΚ να συμμετέχουν στις επιχειρήσεις. Οι προσπάθειες επικεντρώθηκαν στην κατάσβεση της φωτιάς που εκδηλώθηκε και στον έλεγχο των κτιρίων για τυχόν άλλους εγκλωβισμένους.
Τα αίτια της έκρηξης παραμένουν υπό διερεύνηση. Ανάμεσα στα πρώτα ενδεχόμενα που εξετάζονται είναι η διαρροή φυσικού αερίου, χωρίς να έχει ανακοινωθεί οριστικό πόρισμα. Πέρα από τις ζημιές στα κτίρια, σημαντικές φθορές υπέστησαν και αυτοκίνητα που ήταν σταθμευμένα στην περιοχή. Η εξέλιξη αυτή δημιουργεί εύλογα ερωτήματα στους ιδιοκτήτες τους, καθώς η αποζημίωση δεν είναι αυτονόητη και εξαρτάται από το ασφαλιστήριο συμβόλαιο κάθε οχήματος, αλλά και από τα αίτια του συμβάντος. Η βασική ασφάλεια αυτοκινήτου, που είναι υποχρεωτική για την κυκλοφορία του, δεν καλύπτει αυτομάτως ζημιές που προκαλούνται στο ίδιο το όχημα από μια έκρηξη. Η συγκεκριμένη ασφάλιση αφορά κατά κύριο λόγο την αστική ευθύνη του οδηγού για ζημιές που ενδέχεται να προκαλέσει σε τρίτους.
VIRAL
Αυτό, ωστόσο, δεν σημαίνει ότι απαιτείται οπωσδήποτε πλήρης μικτή ασφάλεια για να αποζημιωθεί ένα κατεστραμμένο αυτοκίνητο. Αρκετά ασφαλιστικά προγράμματα προσφέρουν ξεχωριστή κάλυψη για πυρκαγιά και έκρηξη, η οποία μπορεί να ενεργοποιηθεί εφόσον το περιστατικό εμπίπτει στους όρους του συμβολαίου. Σε μια τέτοια περίπτωση, ο ιδιοκτήτης πρέπει να ενημερώσει την ασφαλιστική του εταιρεία και να δηλώσει τη ζημιά. Ακολουθεί πραγματογνωμοσύνη, προκειμένου να προσδιοριστούν η έκταση των καταστροφών και το ποσό της ενδεχόμενης αποζημίωσης.
Η διαδικασία μπορεί να διαφέρει ανάλογα με τις καλύψεις, τις εξαιρέσεις και τις τυχόν απαλλαγές που προβλέπει το συμβόλαιο. Για όσους δεν διαθέτουν κάλυψη έκρηξης, η διαδικασία είναι πιο σύνθετη. Η αποζημίωση μπορεί να αναζητηθεί από το πρόσωπο που θα αποδειχθεί ότι ευθύνεται για το συμβάν. Αυτό ενδέχεται να είναι ο ιδιοκτήτης του ακινήτου, κάποιος ένοικος ή ακόμη και τρίτος επαγγελματίας, εφόσον διαπιστωθεί ότι η έκρηξη συνδέεται με δική του πράξη ή παράλειψη. Ο Αστικός Κώδικας προβλέπει ειδικότερα, στο άρθρο 925, ευθύνη του ιδιοκτήτη ή νομέα κτίσματος για ζημιές που προκλήθηκαν από την πτώση του, εκτός εάν αποδειχθεί ότι αυτή δεν οφειλόταν σε ελαττωματική κατασκευή ή ανεπαρκή συντήρηση. Αυτό δεν σημαίνει, όμως, ότι ο ιδιοκτήτης του κτιρίου της Πλάκας είναι αυτομάτως υπεύθυνος για κάθε ζημιά που προκάλεσε η έκρηξη.
Διαβάστε επίσης
Υπάρχει επίσης η πιθανότητα να ενεργοποιηθεί ασφαλιστήριο αστικής ευθύνης του ακινήτου ή άλλου προσώπου που θα κριθεί υπεύθυνο, εφόσον προβλέπει σχετική κάλυψη. Ένα ακόμη σημαντικό σημείο αφορά την υποχρεωτική ασφάλιση οχημάτων έναντι φυσικών καταστροφών, η οποία ισχύει από την 1η Ιουνίου 2025. Η συγκεκριμένη υποχρέωση καλύπτει κινδύνους όπως η δασική πυρκαγιά και η πλημμύρα, όχι όμως αυτομάτως μια έκρηξη σε ιδιωτικό κτίριο. Ούτε το κράτος υποχρεούται να αποζημιώσει απευθείας τους ιδιοκτήτες των αυτοκινήτων μόνο και μόνο επειδή σημειώθηκε ένα τόσο σοβαρό περιστατικό. Για να προκύψει ευθύνη δημόσιου φορέα, θα πρέπει να συντρέχουν συγκεκριμένες νομικές προϋποθέσεις.
0 ΣΧΟΛΙΑ